MAIF - Assurances auto, maison
- 4,3
- Note
- 1.00M
- Installations
- Free
- Prix
 Analyse par App-foxy
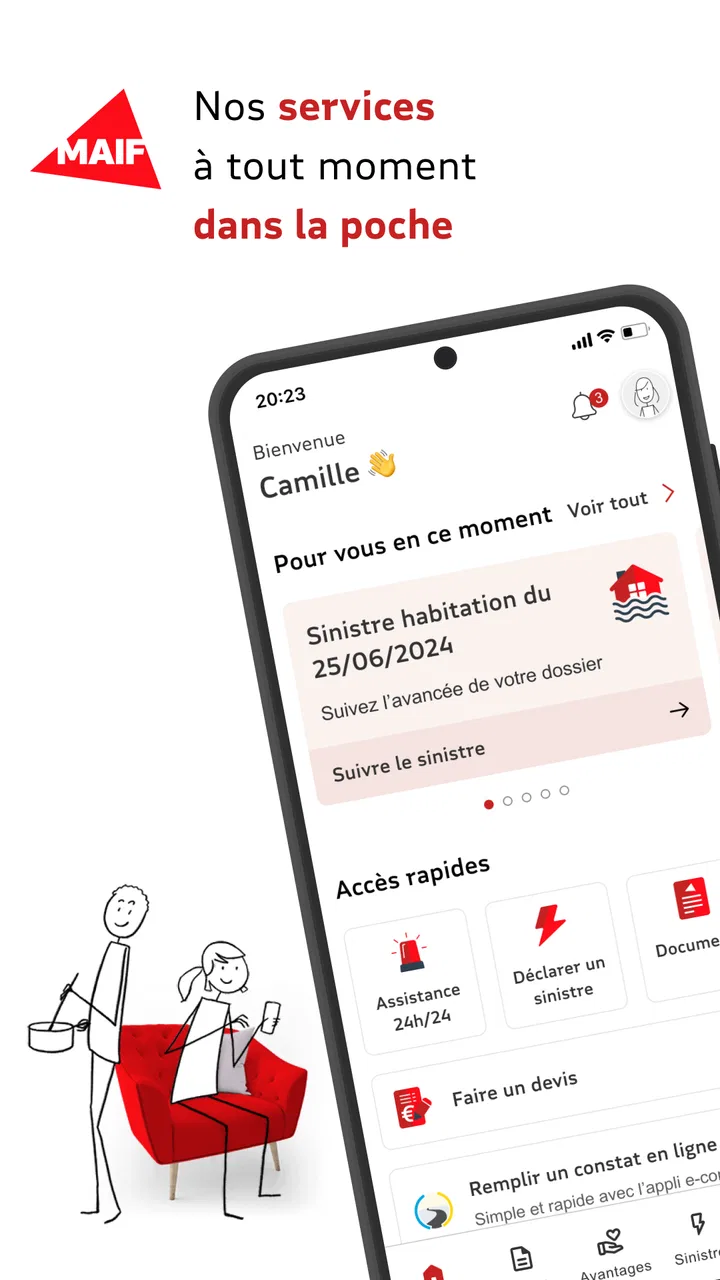
J’ai testé MAIF - Assurances auto, maison comme une application financière destinée aux assurés de la MAIF, avec une idée simple en tête : est-ce vraiment pratique quand plusieurs personnes d’un même foyer doivent suivre un contrat, signaler un problème ou réagir rapidement après un incident ? Mon impression est plutôt positive. L’application ne cherche pas à remplacer toutes les démarches administratives, mais elle rassemble les actions les plus utiles autour des assurances auto et habitation, notamment la consultation des contrats, la déclaration d’un sinistre et la demande d’assistance en urgence.
Cette approche la rend intéressante dans la vie quotidienne, surtout lorsque l’on n’a pas envie de chercher un numéro dans un ancien courrier ou de se connecter à un espace client depuis un navigateur. Elle reste gratuite et s’adresse à un public très large, avec une classification PEGI 3. Développée par MAIF, elle affiche une moyenne de 4,3 auprès d’environ 11 000 évaluateurs, tandis que son nombre d’installations dépasse le million. Ces chiffres ne remplacent pas l’expérience personnelle, mais ils montrent qu’elle est déjà bien installée auprès des clients qui veulent gérer leur assurance depuis leur téléphone.
Une application utile quand l’assurance concerne toute la maison
Le cas le plus convaincant est celui d’un foyer où plusieurs personnes utilisent la voiture ou doivent pouvoir réagir en cas de dégât dans le logement. Imaginons une fuite d’eau découverte par l’un des membres de la famille pendant que le titulaire du contrat est au travail. La première réaction consiste souvent à prendre des photos, à chercher les coordonnées de l’assureur et à comprendre ce qu’il faut déclarer. Avoir l’application déjà installée peut réduire cette perte de temps, à condition que la personne dispose d’un accès autorisé au compte et des informations nécessaires.
Vous aimerez peut-être aussi

 Amazon Shopping
 : acheter vite, vérifier soi-même
Entre livraison suivie, avalanche de recommandations et vendeurs multiples, l’application transforme l’achat banal en parcours sous tension. Son efficacité est réelle, mais elle a un prix : l’attention.

 Subway Surfers
 face à Geometry Dash Lite : gagner en spontanéité, perdre en maîtrise
Plus direct qu’un jeu de précision, moins exigeant qu’un parcours à maîtriser : voici ce que Subway Surfers change vraiment, ce qu’il améliore et ce qu’il ne remplacera pas.

 Fever: Événements et billets
Fever facilite les sorties décidées au dernier moment, selon la ville
Entre recommandations locales et réservation rapide, Fever répond à une envie devenue familière : sortir sans passer la soirée à chercher. Mais son efficacité dépend encore beaucoup de la ville.

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Avatar World ®
Avatar World se joue mieux quand on prépare ses scènes
Derrière ses décors colorés, Avatar World cache surtout un terrain de jeu à organiser. Quelques habitudes suffisent pour créer des scènes plus riches et moins répétitives.
Plus d’actualités de notre rédaction



Je trouve important de distinguer deux usages. Le premier est la consultation personnelle : vérifier ses contrats, retrouver les éléments de son assurance auto ou maison et préparer une démarche. Le second est la coordination familiale : aider un proche à savoir quoi faire après un accident, un dégât des eaux ou une autre situation nécessitant une assistance. L’application est bien placée pour le premier usage. Pour le second, elle devient surtout un outil de relais, pas un compte familial ouvert indistinctement à tout le monde.
Cette nuance évite une mauvaise surprise. Installer l’application sur plusieurs téléphones ne signifie pas automatiquement que chaque personne aura les mêmes droits ni qu’elle pourra agir sans vérification. Pour un couple, des colocataires ou une famille, il vaut mieux décider à l’avance qui conserve les identifiants, qui peut consulter les contrats et qui sera chargé de lancer une déclaration. La meilleure organisation consiste à partager les responsabilités, pas les identifiants sans précaution.
Ce que l’on peut faire depuis le téléphone
Le cœur de l’expérience repose sur trois besoins très concrets : retrouver ses contrats d’assurance, déclarer un sinistre et obtenir une assistance en cas d’urgence. Cette concentration est appréciable, car elle évite de parcourir une application remplie de fonctions sans rapport avec une situation réelle. Quand on ouvre l’outil après un incident, on veut surtout comprendre quelle action lancer et quelles informations préparer.
Pour une assurance auto, l’intérêt apparaît avant même l’accident. On peut prendre le temps de se familiariser avec l’espace consacré à son contrat, au lieu d’attendre d’être sur le bord de la route ou dans un parking. Pour l’habitation, la même préparation est utile lorsqu’un problème survient le soir ou pendant un week-end. Je conseille de se connecter tranquillement à l’application avant d’en avoir besoin, puis de vérifier que les contrats affichés correspondent bien à la situation actuelle du foyer.
Un détail pratique mérite d’être souligné : l’application n’est pas seulement destinée au titulaire qui gère habituellement les papiers. Un conducteur occasionnel peut avoir besoin de savoir où trouver l’assistance, tandis qu’un proche resté à la maison peut être la première personne à constater un sinistre. L’outil prend donc sa valeur quand il est intégré à une petite routine familiale, avec des rôles clairs et des informations accessibles au bon moment.
Préparer un sinistre sans confondre rapidité et précipitation
La déclaration depuis un smartphone peut faire gagner du temps, mais elle ne dispense pas de méthode. Après un incident, je recommande de commencer par sécuriser les personnes et les lieux, puis de rassembler les faits : date, endroit, circonstances, dommages visibles et coordonnées des personnes concernées. Les photographies peuvent aussi être utiles pour garder une trace de l’état des biens, sans modifier la scène avant d’avoir pris les précautions nécessaires.
L’application facilite la démarche numérique, mais elle ne peut pas deviner ce qui s’est passé. Une description trop vague ou envoyée trop vite risque de rendre les échanges ultérieurs plus compliqués. Mon conseil est de rédiger les faits dans un langage simple, sans exagération et sans supposer la cause lorsqu’elle n’est pas certaine. Cette discipline est particulièrement importante quand plusieurs membres du foyer racontent le même événement avec des versions différentes.
Dans une maison partagée, une personne peut prendre les photos, une autre retrouver le contrat et une troisième suivre les échanges. Cette répartition est plus efficace que de laisser tout le monde envoyer des informations séparément. Elle limite les doublons et permet de conserver une chronologie claire. L’application devient alors un point de coordination, tandis que la famille garde une trace commune des démarches effectuées.
Compte, appareils partagés et limites à connaître
Sur un appareil personnel, l’usage est assez direct : je me connecte, je consulte mes informations et j’utilise la fonction adaptée à ma situation. Sur une tablette familiale ou un téléphone utilisé par plusieurs personnes, la prudence est différente. Les données d’assurance sont personnelles et peuvent concerner le véhicule, le logement, les coordonnées ou l’historique des échanges. Je déconseille donc de laisser une session ouverte sur un appareil auquel tout le foyer, des invités ou des enfants peuvent accéder.
La question n’est pas seulement technique. Elle touche aussi à la confiance et aux limites entre les personnes. Dans un couple, il peut être pratique que chacun sache comment accéder à l’assistance, mais cela ne veut pas dire que chacun doit modifier les informations du contrat. En colocation, la séparation est encore plus importante : un colocataire peut avoir besoin de connaître la marche à suivre pour un dégât dans les parties communes, sans pour autant consulter les données personnelles d’un autre occupant.
Je vois ici une limite de l’usage partagé : l’application est pensée autour du client et de ses contrats, pas comme un tableau de bord collectif pour toutes les personnes du logement. Elle convient donc mieux à un titulaire principal qui organise l’accès et explique les démarches qu’à un groupe où chacun souhaite administrer librement la même assurance. Si votre besoin principal est la gestion de tâches entre plusieurs personnes, une application de notes ou de calendrier peut compléter l’expérience, mais elle ne doit pas recevoir de mots de passe ni de documents sensibles sans précaution.
Une installation simple, mais une préparation indispensable
La version actuelle est la 11.41.1 et l’application fonctionne à partir d’Android 7.0. Pour un téléphone récent, ce prérequis ne devrait généralement pas poser de difficulté. En revanche, dans un foyer où une personne utilise un ancien appareil, il vaut mieux vérifier la compatibilité avant de compter sur ce téléphone pour une situation urgente. Un appareil qui ne peut pas installer ou maintenir l’application ne doit pas être le seul moyen prévu pour contacter l’assureur.
Je conseille également de faire la première connexion hors urgence. Cela permet de repérer les rubriques, de comprendre où se trouvent les contrats et de vérifier que l’utilisateur sait distinguer une démarche d’information d’une déclaration officielle. Cette étape est particulièrement utile pour un parent peu habitué aux applications financières ou pour un proche qui n’utilise presque jamais son espace client.
Pour un appareil partagé, je privilégierais une installation sur le téléphone du titulaire principal et, si nécessaire, sur celui d’un adulte de confiance. Je garderais les autres membres informés de la procédure sans multiplier les connexions. Cette organisation réduit le risque qu’une personne ouvre une session par erreur, modifie un élément important ou pense avoir terminé une démarche alors qu’elle n’a fait que consulter une page.
Le prix gratuit facilite l’essai et enlève un obstacle pour les assurés qui hésitent à installer une application supplémentaire. Il ne faut toutefois pas confondre gratuité et absence d’engagement : l’application sert à gérer la relation avec l’assureur, mais elle ne transforme pas les contrats ni les garanties. Pour comprendre une couverture, un échange avec MAIF ou la lecture des documents contractuels reste parfois plus approprié qu’un écran de téléphone.
Coordonner une urgence sans créer de confusion
La présence d’une fonction d’assistance est l’un des arguments les plus solides de l’application. Dans une situation stressante, le gain principal vient moins d’une navigation sophistiquée que de la possibilité de retrouver rapidement le bon point de départ. Je conseille aux familles de décider avant l’incident qui appelle, qui reste auprès des personnes concernées et qui rassemble les informations utiles.
Cette répartition est pertinente après un accident de voiture. Le conducteur peut se concentrer sur la sécurité et les échanges avec les autres personnes présentes, tandis qu’un passager ou un proche peut ouvrir l’application et préparer la demande d’aide. Pour un problème à la maison, l’un peut couper l’eau ou l’électricité si cela est possible sans danger, pendant qu’un autre consulte l’espace d’assurance. L’application accompagne cette coordination, mais elle ne remplace jamais les services d’urgence ni les gestes de sécurité immédiats.
Un autre conseil concret consiste à éviter de faire plusieurs déclarations pour le même événement depuis plusieurs appareils. Dans un foyer, chacun peut croire qu’il aide en répétant la démarche. En pratique, cela risque surtout de disperser les informations. Mieux vaut nommer une personne responsable de l’envoi et conserver les photos, les dates et les références au même endroit, dans un espace privé et organisé.
Âge, confiance et accompagnement des proches
La classification PEGI 3 indique une application adaptée à un public très large, mais cela ne signifie pas qu’un enfant doit gérer seul une assurance. L’âge d’accès à l’application et la capacité à prendre une décision dans un dossier ne sont pas la même chose. Un adolescent peut aider à retrouver une rubrique ou à prendre une photo d’un dommage, tandis qu’un adulte doit rester responsable de la déclaration et de la transmission d’informations sensibles.
Dans une famille, l’accompagnement peut être progressif. Je montrerais d’abord à un proche où se trouvent les contrats et comment accéder à l’assistance, sans lui laisser les identifiants sur un appareil commun. Ensuite, je lui expliquerais quelles informations sont utiles après un sinistre et lesquelles doivent rester privées. Cette méthode est plus sûre que de supposer que tout le monde saura quoi faire sous pression.
L’application peut aussi convenir à une personne âgée qui préfère le téléphone aux démarches sur ordinateur, mais l’expérience dépendra de son aisance avec la connexion et la navigation mobile. Dans ce cas, une courte démonstration en temps calme est préférable. Si l’utilisateur se perd facilement dans les menus ou oublie régulièrement ses accès, le contact direct avec l’assureur peut être plus rassurant, notamment pour une situation complexe.
La confiance joue également dans les foyers recomposés ou les logements partagés. Il faut savoir quelles informations peuvent être montrées et lesquelles ne doivent pas circuler. Je trouve que l’application est plus pertinente lorsque chaque utilisateur comprend son périmètre : consulter ce qui le concerne, aider en cas d’urgence et laisser au titulaire les décisions qui engagent le contrat. Cette règle simple évite beaucoup de malentendus.
Face au navigateur, au téléphone et aux autres outils
Par rapport au site web, l’application offre surtout une expérience plus immédiate sur mobile. Elle est mieux adaptée à une personne qui veut agir depuis le lieu d’un incident, sans ouvrir un ordinateur. Le navigateur reste néanmoins intéressant pour lire de longs documents, comparer plusieurs informations ou effectuer une démarche administrative avec davantage de confort visuel. Je ne remplacerais donc pas complètement le site par l’application.
Par rapport à un appel téléphonique, l’application apporte une trace et une certaine autonomie pour les actions prévues. Le téléphone garde l’avantage lorsqu’il faut expliquer une situation inhabituelle, demander une interprétation ou être guidé pas à pas. Pour un sinistre simple et bien documenté, le parcours numérique peut être plus fluide. Pour un dossier confus, une conversation humaine reste souvent préférable.
Enfin, les applications généralistes de gestion familiale peuvent aider à noter les échéances, stocker une liste de documents ou rappeler les tâches à faire. Elles ne remplacent pas l’accès direct aux contrats et à l’assistance de MAIF. La combinaison la plus raisonnable est donc de laisser l’application d’assurance gérer les démarches confidentielles et d’utiliser un outil séparé, sans données sensibles, pour rappeler qui doit faire quoi dans la maison.
Mon avis pour un foyer qui veut rester organisé
Après l’avoir examinée comme une application de finance et d’assurance, je la recommande aux clients MAIF qui veulent retrouver leurs contrats, déclarer un sinistre ou demander de l’aide sans dépendre systématiquement d’un ordinateur. Son intérêt est très concret : elle rapproche les démarches du moment où elles deviennent nécessaires, notamment dans la voiture ou à la maison.
Je la trouve particulièrement adaptée au titulaire principal d’un contrat, au couple qui se répartit les responsabilités et au foyer qui veut préparer une procédure d’urgence simple. Elle est moins appropriée si vous cherchez un espace de gestion totalement collectif, des outils poussés de planification familiale ou une solution permettant à chaque occupant d’administrer librement les mêmes informations. Dans ces situations, il faut compléter son usage ou privilégier un autre canal pour la coordination.
Le fait qu’elle soit gratuite, accessible dès Android 7.0 et destinée à tous les âges facilite son adoption, tandis que son ancienneté depuis le 13 mars 2017 montre qu’elle s’inscrit dans la durée. Je retiens surtout la nécessité de bien définir les accès sur les appareils partagés, de préparer la connexion avant une urgence et de ne pas envoyer plusieurs déclarations pour un même événement. Pour moi, c’est un outil pratique de réaction et de suivi, à condition de l’utiliser avec une organisation familiale claire.
En conclusion, je conseillerais son installation aux assurés MAIF qui utilisent régulièrement leur smartphone et souhaitent centraliser les actions essentielles liées à l’auto et à l’habitation. Je garderais toutefois les documents contractuels et le contact direct de l’assureur à portée de main pour les cas particuliers. Bien utilisée, MAIF - Assurances auto, maison ne promet pas de simplifier toutes les questions d’assurance, mais elle rend les premières étapes plus accessibles quand chaque minute compte.
FAQ sur MAIF - Assurances auto, maison
01Qu’est-ce que l’application MAIF - Assurances auto, maison permet de faire ?
L’application MAIF - Assurances auto, maison centralise les principales démarches liées à vos contrats d’assurance. Elle permet notamment de consulter vos garanties, retrouver vos documents, suivre certains remboursements, déclarer un sinistre et contacter la MAIF. Son intérêt principal est de pouvoir accéder rapidement à ses informations depuis un smartphone, sans devoir se connecter systématiquement au site internet ou appeler un conseiller.
02L’application MAIF est-elle réservée aux sociétaires et assurés de la MAIF ?
Oui, l’application s’adresse principalement aux sociétaires et clients de la MAIF disposant d’un espace personnel. Pour utiliser les fonctions liées aux contrats, il est généralement nécessaire de se connecter avec ses identifiants MAIF. Les personnes qui ne possèdent pas encore de contrat peuvent éventuellement consulter des informations générales ou découvrir les offres, mais l’accès aux services personnalisés reste réservé aux clients authentifiés.
03Peut-on déclarer un sinistre auto ou habitation depuis l’application MAIF ?
L’application permet d’effectuer certaines déclarations de sinistre depuis le téléphone, ce qui peut être particulièrement pratique après un accident, un dégât des eaux ou un autre incident couvert. Selon la situation, vous pouvez être invité à fournir des détails, des photos, des documents ou les coordonnées des personnes concernées. Les étapes et les possibilités peuvent varier selon le contrat et le type de sinistre.
04L’application MAIF permet-elle de consulter les garanties et les documents d’assurance ?
Oui, l’un de ses usages les plus pratiques consiste à retrouver les informations essentielles de ses contrats auto et habitation. Vous pouvez consulter les garanties disponibles, certaines conditions, les attestations et différents documents associés à votre compte. Cela s’avère utile lors d’une location, d’un contrôle ou d’une démarche administrative. La visibilité des documents dépend toutefois des contrats souscrits et de leur disponibilité dans l’espace personnel.
05L’application MAIF est-elle gratuite et quelles autorisations demande-t-elle ?
Le téléchargement de l’application MAIF est généralement gratuit, mais son utilisation nécessite une connexion internet et un compte client pour accéder aux services personnels. Certaines fonctions peuvent demander l’autorisation d’utiliser l’appareil photo, notamment pour transmettre des justificatifs ou des photos lors d’une déclaration. Il est conseillé de vérifier les permissions affichées lors de l’installation et de maintenir l’application à jour pour bénéficier des correctifs de sécurité.
Avantages
- Gestion des contrats et documents directement depuis l’application.
- Déclaration de sinistre guidée
- avec possibilité d’ajouter des photos.
- Accès rapide aux coordonnées de l’assistance et aux services d’urgence.
- Suivi pratique des remboursements et de l’avancement des dossiers.
- Interface claire
- adaptée aux besoins courants des assurés MAIF.
Inconvénients
- Application principalement utile aux clients déjà assurés chez MAIF.
- Certaines démarches peuvent nécessiter un échange avec un conseiller.
- Les fonctions disponibles varient selon le contrat souscrit.
- Une connexion internet est requise pour la plupart des services.
- Des mises à jour peuvent modifier l’organisation des menus.

MAIF - Assurances auto, maison
Galerie